

Inflacja we wrześniu wzrośnie do 4,2%, najwyżej od kwietnia 2025 r. Główną przyczyną będzie koniec obniżonego VAT na paliwa i problemy z dostawami saudyjskiej ropy, ale przyspieszy też inflacja bazowa, do 3,4%. Produkcja przemysłowa zwolni do 3,5%, sprzedaż detaliczna do 2,8%, a wynagrodzenia będą rosły w tempie około 5,6% - prognozuje Mariusz Zielonka, główny ekonomista Konfederacji Lewiatan.
Droższe paliwa ograniczą siłę nabywczą płac, dlatego nasz Indeks Kondycji Konsumenta Lewiatana spadnie we wrześniu najniżej od kwietnia. Rada Polityki Pieniężnej nie zmieni stóp procentowych do końca roku, a rentowność obligacji dziesięcioletnich pozostanie powyżej 6%.
PROGNOZY NA WRZESIEŃ 2026
Koniec taniego paliwa, inflacja przebija 4%
Prognozujemy, że inflacja konsumencka wzrośnie we wrześniu do 4,2% w skali roku z 3,4% w sierpniu. Tak szybko ceny nie rosły od kwietnia ubiegłego roku. Za niemal cały wzrost odpowiada jedno źródło, czyli paliwa, i nie chodzi tu tylko o tankowanie pojazdów.
1 września wygasł program obniżonego VAT na paliwa i stawka wróciła z 8% do 23%. Sama zmiana podatku podnosi cenę litra o blisko 14%, bez żadnego ruchu na rynku ropy. Pierwszego dnia miesiąca benzyna podrożała z 6,71 zł do 7,52 zł, a olej napędowy z 7,36 zł do 8,2 zł. Na tym jednak się nie skończyło. Pod koniec września za litr benzyny płaciliśmy około 8 zł, a za olej napędowy ponad 9 zł.
Za kolejnymi podwyżkami stoją ceny ropy i problem z jej przerobem. Baryłka Brent przez większość miesiąca kosztowała około 100 dolarów, chwilami ponad 105, a do tego doszedł problem, który uderza bezpośrednio w polski rynek. Uszkodzenie saudyjskiego rurociągu Wschód-Zachód, którym ropa omija Cieśninę Ormuz, skończyło się odwołaniem części wrześniowych dostaw. Arabia Saudyjska odpowiada za ponad połowę dostaw ropy do rafinerii Orlenu, który uzupełnia braki zakupami na rynku bieżącym, między innymi w Norwegii, Wielkiej Brytanii i Kazachstanie. Taki surowiec jest droższy, a jego koszt szybko trafia do cen hurtowych.
Dla statystyki cen znaczenie ma również termin. W sierpniu obniżony VAT objął tylko drugą połowę miesiąca, dlatego w danych GUS paliwa i tak zdrożały o 5,2% w porównaniu z lipcem. We wrześniu wyższa cena obowiązywała od pierwszego dnia, więc statystyka pokaże ją w pełni, podobnie jak w lipcu, gdy po poprzednim wygaśnięciu programu paliwa zdrożały w ciągu miesiąca o 13,9%. W efekcie paliwa, które stanowią nieco ponad 5% koszyka, dołożą do inflacji około 2 punktów procentowych. Dla porównania, w styczniu obniżały ją o 0,4 punktu.
Koszty z fabryk trafiają do cenników
Inflacja bazowa, która pomija ceny żywności i energii, wzrośnie naszym zdaniem do 3,4% z 3,3% w sierpniu i będzie najwyższa od czerwca 2025 r. Wskaźnik rośnie powoli, ale konsekwentnie, od 3% w czerwcu tego roku.
Źródłem tej presji są rosnące koszty firm. Ceny producentów w przemyśle przyspieszyły z 1,7% w czerwcu do 4,2% w sierpniu, a we wrześniu wzrosną o 4,5%. Droższa energia, transport i surowce z opóźnieniem kilku miesięcy trafiają do cen detalicznych, szybciej w usługach, a później w towarach. Firmy transportowe, remontowe czy gastronomia płacą dziś więcej za paliwo i materiały, więc część tych kosztów przerzucą na klientów.
Hamulcem pozostaje popyt. Płace rosną wolniej niż wiosną, a konsumenci ostrożniej wydają pieniądze, co ogranicza firmom możliwość podnoszenia cen. Dlatego nie spodziewamy się gwałtownego skoku inflacji bazowej, raczej jej powolnego wzrostu. Wykres 1 pokazuje, jak zmienił się charakter inflacji w tym roku. W styczniu żywność podnosiła ją o 0,6 punktu, a paliwa obniżały. We wrześniu paliwa dołożą około 2 punktów, a żywność będzie wskaźnik lekko obniżać. Stabilną podstawę tworzy inflacja bazowa, która odpowiada za blisko 2 punkty z prognozowanych 4,2%.
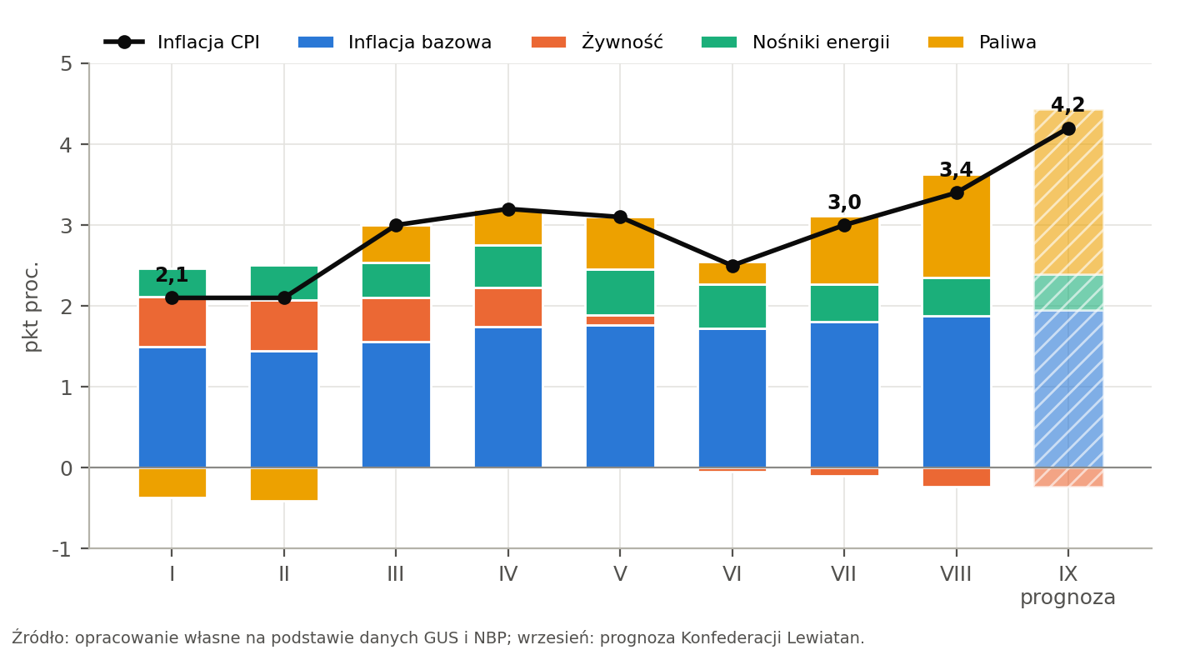
Wykres 1. Wkład głównych składowych do rocznej inflacji CPI w 2026 r. (pkt proc.), wrzesień: prognoza. Źródło: opracowanie własne na podstawie danych GUS i NBP.
Tania żywność na ostatniej prostej
Żywność tanieje w skali roku od czerwca, a w sierpniu była o 0,9% tańsza niż przed rokiem. We wrześniu spodziewamy się podobnego wyniku. Wiele wskazuje jednak na to, że ten okres powoli się kończy.
Pierwszy sygnał płynie z rolnictwa. Ceny skupu podstawowych produktów rolnych były w sierpniu o 12,3% niższe niż przed rokiem, ale w maju spadek sięgał 16,2%. W samym sierpniu ceny skupu wzrosły o 1,8% w porównaniu z lipcem, żywiec wieprzowy zdrożał o 16%, a mleko o 2,5%. To, co rolnik dostaje w skupie, z kilkumiesięcznym opóźnieniem trafia do cen w sklepach. Koniec sezonu warzyw i owoców zbliża się nieubłaganie, a szczyt spadków cen surowców rolnych mamy prawdopodobnie już za sobą.
Drugi sygnał to efekt bazy. Jesienią ubiegłego roku ceny żywności praktycznie stały w miejscu, podczas gdy zwykle w ostatnim kwartale rosną o około pół procent miesięcznie. Jeżeli tej jesieni wrócą do typowego rytmu, roczna dynamika cen żywności wyjdzie nad kreskę w listopadzie, a w grudniu wyniesie około 0,6%. Żywność przestanie więc obniżać inflację akurat wtedy, gdy powinna słabnąć presja ze strony paliw. Dlatego na koniec roku spodziewamy się inflacji na poziomie około 3,8%, wyraźnie powyżej celu NBP.
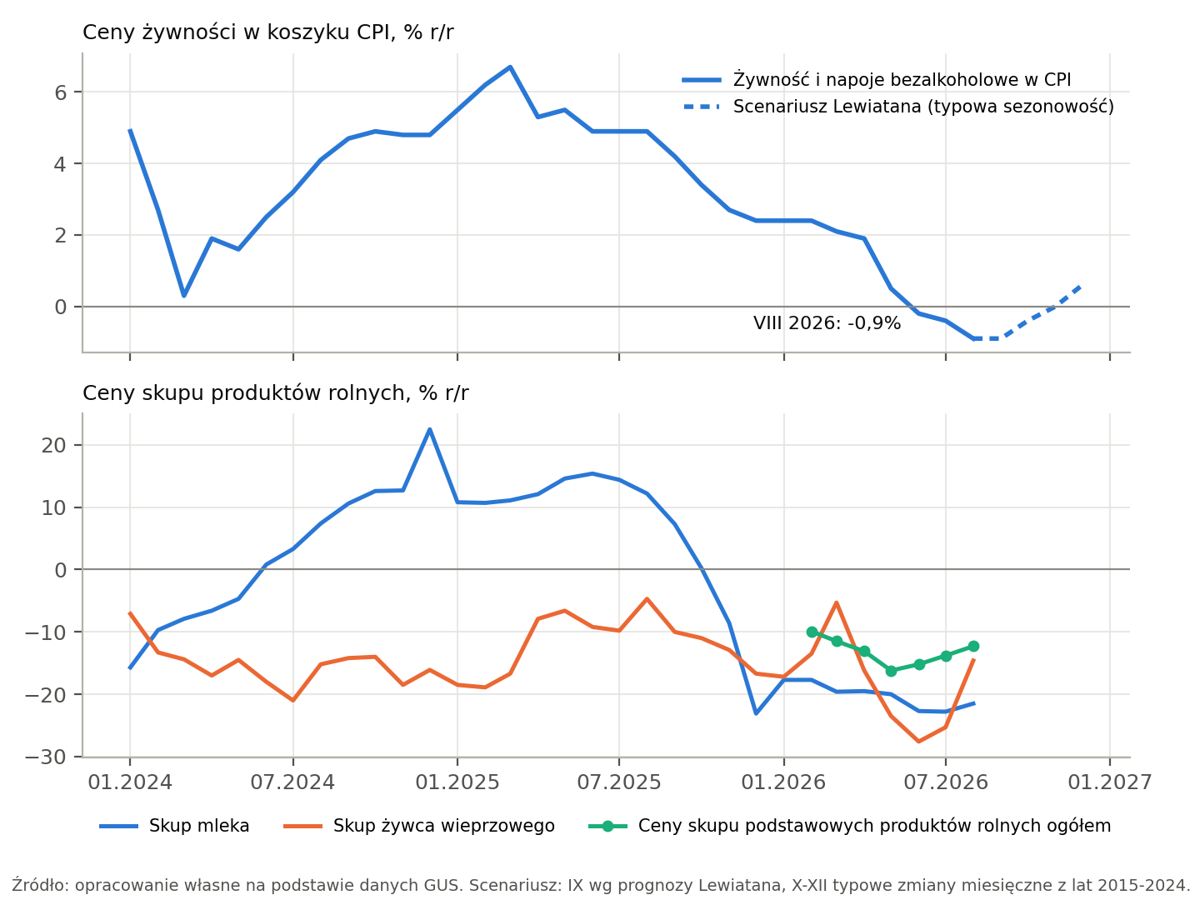
Wykres 2. Ceny żywności w CPI i ceny skupu produktów rolnych (% r/r); dla żywności scenariusz do grudnia 2026 r. Źródło: opracowanie własne na podstawie danych GUS.
Paliwo zjada wypłaty
Sprzedaż detaliczna w cenach stałych wzrośnie we wrześniu o 2,8%, słabiej niż w sierpniu. Wpływają na to dwa czynniki. Pierwszy to wysoka baza, bo przed rokiem sprzedaż rosła o 6,4%. Drugi to paliwa. Gospodarstwa domowe muszą wydać na tankowanie znacznie więcej, więc na inne zakupy zostaje im mniej. Sama sprzedaż paliw w ujęciu realnym osłabnie po wygaśnięciu obniżonego VAT, tak jak stało się to w lipcu.
Najlepiej widać to w realnych wynagrodzeniach. Przy płacach rosnących o 5,6% i inflacji na poziomie 4,2% siła nabywcza wynagrodzeń zwiększy się już tylko o około 1,3%, najmniej od lata 2023 r. Jeszcze w lipcu realne płace rosły w tempie 3,7%.
Kondycję gospodarstw domowych śledzimy własnym miernikiem, Indeksem Kondycji Konsumenta Lewiatana. Łączy on realne wynagrodzenia, sprzedaż detaliczną, nastroje konsumenckie i stopę bezrobocia, a poziom 100 oznacza średnią z lat 2018-2026. W sierpniu indeks spadł do 99 punktów z 101,2 w lipcu i po raz pierwszy od maja znalazł się poniżej średniej. Według naszego szacunku we wrześniu obniży się do około 97,7 punktu, najniżej od kwietnia.
Same nastroje się nie pogarszają. Bieżący wskaźnik ufności konsumenckiej GUS poprawił się we wrześniu do minus 10,8 z minus 11,3 w sierpniu. Słabsze są natomiast oczekiwania, bo Polacy gorzej oceniają przyszłą sytuację finansową swoich gospodarstw i obawiają się wzrostu bezrobocia. Indeks ciągną w dół przede wszystkim twarde dane, w tym coraz słabszy realny wzrost płac. Konsument nie wpada w panikę, ale musi uważniej pilnować wydatków.
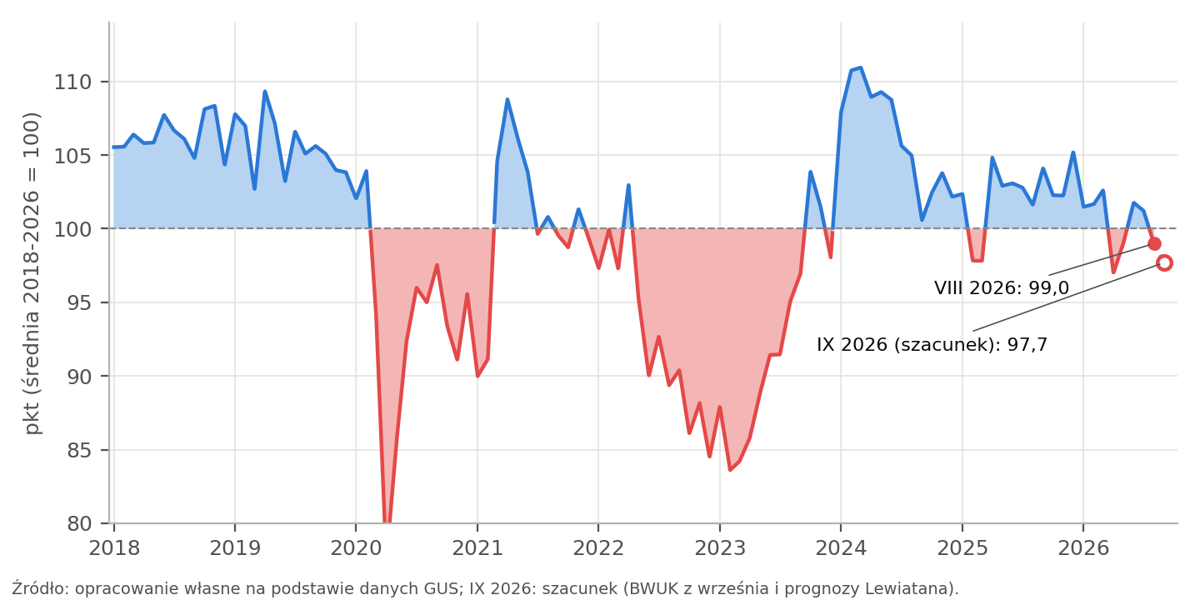
Wykres 3. Indeks Kondycji Konsumenta Lewiatana, 2018-2026 (średnia = 100), wrzesień: szacunek. Źródło: opracowanie własne na podstawie danych GUS.
Płace wróciły na ziemię
Przeciętne wynagrodzenie w sektorze przedsiębiorstw wzrośnie we wrześniu o 5,6%, tyle samo co w sierpniu. Lipcowy skok do 6,8% wynikał z jednorazowych premii w górnictwie i energetyce, a nie z trwałego przyspieszenia. Firmy, które mierzą się z rosnącymi kosztami energii i słabszym popytem, ostrożnie podchodzą do podwyżek. Zatrudnienie pozostanie o 0,9% niższe niż przed rokiem, a stopa bezrobocia obniży się sezonowo do 5,7%.
Przemysł łapie zadyszkę, budowy trzymają tempo
Produkcja sprzedana przemysłu wzrośnie we wrześniu o 3,5% w skali roku. To wyraźnie mniej niż w poprzednich miesiącach, ale na wynik mocno wpływa baza, ponieważ we wrześniu 2025 r. przemysł urósł o 7,6%. Sierpniowe dane pokazały też, że po oczyszczeniu z sezonowości produkcja była o 1,2% niższa niż w lipcu. Widać więc, że drożejąca energia i surowce zaczynają ciążyć firmom.
Indeks PMI wyniesie około 48,7 punktu, czyli nadal poniżej granicy 50 punktów oddzielającej rozwój od zastoju. Ankiety wśród menedżerów pokazują przede wszystkim słaby popyt eksportowy. Motorem przemysłu pozostają inwestycje finansowane ze środków unijnych i wydatki na obronność, których te badania w pełni nie wychwytują.
Budownictwo utrzyma tempo z sierpnia i zwiększy produkcję o 6,5%. Sierpniowy wynik, po oczyszczeniu z sezonowości o 1,9% wyższy niż w lipcu, potwierdził, że lipcowe tąpnięcie było jednorazowe. Absorpcja funduszy unijnych jest w tym roku najwyższa, a harmonogram Krajowego Planu Odbudowy wymusza domykanie inwestycji i rozliczeń przed końcem roku.
Import napędzają inwestycje, nie ropa
W sierpniowej wymianie handlowej spodziewamy się wzrostu eksportu o 11,5% i importu o 15%, a saldo obrotów bieżących będzie ujemne i wyniesie około 2,6 mld euro. Wysokiej dynamiki importu nie tłumaczy ropa. Według danych NBP za lipiec import paliw się zmniejszył, a za wzrostem stały dobra inwestycyjne, sprzęt komputerowy, samochody osobowe i trwałe dobra konsumpcyjne. W lipcu Chiny po raz pierwszy wyprzedziły Niemcy jako największy dostawca towarów do Polski. Import rośnie szybciej od eksportu, bo boom inwestycyjny w dużej mierze opiera się na maszynach i urządzeniach sprowadzanych z zagranicy.
Drogi dług na dłużej
Rada Polityki Pieniężnej utrzyma stopę referencyjną na poziomie 3,75% w październiku i do końca roku. Przy inflacji powyżej 4% i rosnącej inflacji bazowej obniżki stóp są poza zasięgiem, a rynek zaczął nawet wyceniać ryzyko podwyżek.
Rentowność obligacji dziesięcioletnich wyniesie w październiku średnio około 6,34%. We wrześniu przez większość miesiąca utrzymywała się powyżej 6,1%, a w połowie miesiąca doszła do 6,44%, najwyżej od około trzech i pół roku. Rynek długu reaguje przede wszystkim na ceny ropy i perspektywy inflacji, dlatego rentowności poruszają się w rytm notowań surowca. Obniżka ratingu Polski przez agencję Moody’s z 18 września nie zrobiła na inwestorach większego wrażenia. W kolejnych dniach rentowności spadały, a aukcja obligacji przyciągnęła popyt blisko dwukrotnie wyższy od podaży. Poziom 6,5% będzie naszym zdaniem trudny do trwałego przebicia i bez nowego szoku naftowego rentowności powinny się stabilizować.
Złoty pozostanie słabszy niż latem. Prognozujemy kurs euro na poziomie 4,38 zł i dolara przy 3,85 zł w październiku. Polską walutę osłabia pogłębiający się deficyt na rachunku bieżącym, a dolar zyskuje na świecie na fali niepewności wokół Bliskiego Wschodu. Kurs euro do dolara spadł z ponad 1,17 pod koniec sierpnia do około 1,14.
JAK SPRAWDZIŁY SIĘ NASZE SIERPNIOWE PROGNOZY
Co miesiąc porównujemy nasze prognozy z danymi GUS i NBP oraz z prognozami 19 instytucji uczestniczących w ankiecie „Parkietu”. Sierpień przyniósł nam dwa najlepsze wyniki w całym zestawieniu, w wynagrodzeniach i eksporcie, ale też kilka odczytów, które zaskoczyły cały rynek.
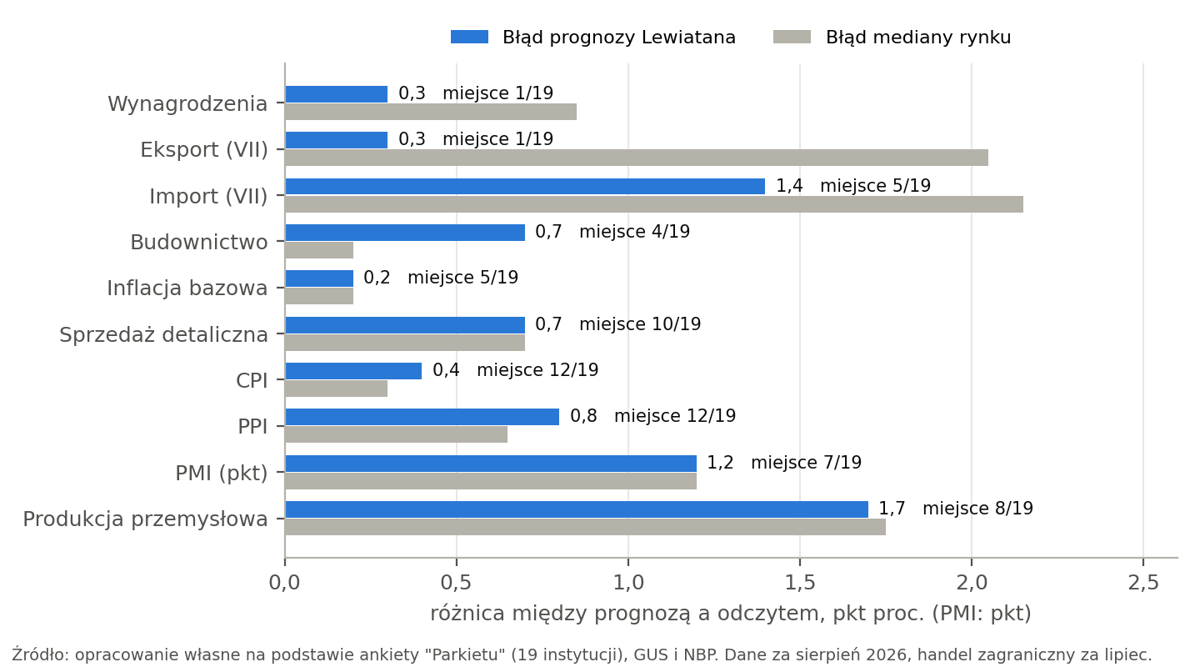
Wykres 4. Błąd prognoz Konfederacji Lewiatan i mediany rynku dla danych za sierpień 2026 r. (handel zagraniczny za lipiec). Źródło: opracowanie własne na podstawie ankiety „Parkietu”, GUS i NBP.
Płace: jako jedyni poniżej 6%
Przewidywaliśmy, że wynagrodzenia wyhamują do 5,9%, i byliśmy jedyną instytucją, która zeszła poniżej 6%. Mediana rynku wynosiła 6,45%, a najwyższa prognoza 7,6%. Płace wzrosły o 5,6%, więc nasza prognoza okazała się najbliższa wynikowi spośród wszystkich 19. Założyliśmy, że lipcowe 6,8% to efekt jednorazowych premii, i dane to potwierdziły. W sierpniu przeciętne wynagrodzenie w górnictwie spadło w porównaniu z lipcem o blisko 21%, a w energetyce o 7%.
Eksport co do dziesiątej
Najdokładniejszą prognozę w całym panelu mieliśmy również dla lipcowego eksportu. Zakładaliśmy wzrost o 10%, a NBP podał 10,3%, przy medianie rynku 8,25%. Import wzrósł o 12,6%. Nasze 14% było zbyt wysokie, ale bliższe wynikowi niż mediana rynku, która wskazywała 10,45%. To efekt wniosku z czerwca, kiedy cały rynek nie docenił wpływu drożejących surowców na wartość handlu.
Deficyt na rachunku bieżącym okazał się głębszy od naszej prognozy, 2,4 mld euro wobec 1,9 mld euro, ale nie z powodu towarów. Zaskoczyły usługi, których nadwyżka zmniejszyła się z 3,9 mld euro w czerwcu do 2,7 mld euro w lipcu.
Inflacja: statystyka widziała rekordy, nie obniżkę VAT
Inflację w sierpniu prognozowaliśmy na 3%, a wyniosła 3,4%. Taki wynik przewidziała tylko jedna z 19 instytucji, a mediana rynku wynosiła 3,1%. Kluczowe okazały się paliwa. Przywrócenie obniżonego VAT od 17 sierpnia skłaniało do założenia, że średnia cena paliw w miesiącu niewiele się zmieni. Tymczasem w statystyce GUS paliwa zdrożały o 5,2% w porównaniu z lipcem. Przeważyły rekordowe ceny z pierwszej połowy miesiąca i drożejąca ropa, a obniżka podatku zrównoważyła je tylko częściowo.
Wyżej od oczekiwań całego rynku wypadły też inflacja bazowa i ceny producentów. Inflacja bazowa wyniosła 3,3%, podczas gdy żadna instytucja nie prognozowała więcej niż 3,2%. Ceny producentów wzrosły o 4,2% przy naszej prognozie 3,4% i medianie 3,55%. Drożejąca energia przenika do kosztów firm szybciej, niż zakładał rynek, i ten wniosek uwzględniamy we wrześniowych prognozach.
Przemysł i handel poniżej oczekiwań rynku
Produkcja przemysłowa wzrosła o 4,3% przy naszej prognozie 6% i medianie rynku 6,05%. Dodatkowy dzień roboczy nie przełożył się na przyspieszenie, a po oczyszczeniu z czynników sezonowych produkcja była niższa niż w lipcu. Wzrost objął 25 z 34 działów przemysłu, więc ożywienie pozostało szerokie, ale wyraźnie straciło impet.
Sprzedaż detaliczna wzrosła o 3,8%, podczas gdy my i mediana rynku zakładaliśmy 4,5%. Oczekiwaliśmy, że powrót taniego paliwa w drugiej połowie sierpnia wyraźnie podbije sprzedaż na stacjach. Sprzedaż paliw rzeczywiście wzrosła o 6,5% w porównaniu z lipcem, ale w skali roku była wyższa zaledwie o 1,1%. Rozczarowała również żywność, której sprzedaż zwiększyła się tylko o 1%. Dobrze radziły sobie natomiast meble, RTV i AGD oraz samochody, z wynikami powyżej 10%. Wszystko wskazuje na to, że Polacy znacznie więcej zaczęli przeznaczać na usługi.
PMI wyniósł 48,3 punktu wobec 49,5 punktu, których oczekiwaliśmy my i mediana rynku. W budownictwie nasza prognoza 6% przy wyniku 6,7% dała czwarte miejsce w zestawieniu, a spadek zatrudnienia o 0,8% przewidzieliśmy dokładnie.
Wyprzedaży obligacji nie przewidział nikt
Największe zaskoczenie przyniósł rynek długu. Rentowność obligacji dziesięcioletnich wyniosła we wrześniu średnio około 6,25% (dane do 25 września). Prognozowaliśmy 5,89%, a najwyższa prognoza w całej ankiecie wynosiła 6,12%. Rynek nie docenił, jak mocno drożejąca ropa i powrót inflacji powyżej 4% zmienią oczekiwania wobec stóp procentowych. Podobnie było z kursem złotego, który we wrześniu był słabszy, niż zakładała większość prognoz.
Konfederacja Lewiatan